一、案件背景
申请人某花炮公司与被申请人某保险公司通过微信签订了从2024年7月26日生效的为期一年的安全生产雇主责任险,入职不到8天的63周岁肖志某(厂里登记为通用名为肖志某,身份证实际姓名为肖忠某)于2025年1月19日在工作时间、工作岗位突发疾病在当日经抢救无效死亡,历经本地公安局、司法所与肖忠某近亲属多轮调解,达成赔偿15.08万元解决工亡纠纷。保险公司在当年9月以符合保险合同特别约定第7条“不承担员工在工作时间、工作地点突发疾病在48小时内经抢救无效死亡的保险责任”为由出具拒赔通知书,由此引发仲裁、诉讼纠纷。
二、案件核心难点
难点一:
保险合同通过微信聊天渠道完成签署,属于新形式下(如网络)的缔约合同,没有明确对应的法律条款原因;
保险合同本质上是一种射幸合同,投保人以一定对价获得将来一定期限内出现损失的保险索赔请求权,而保险人为降低理赔率,往往在标准保险条款基础上以“双方协议”的特别约定、投保声明书等规避保险责任,双方代表多年来的保险合同均通过微信缔结,因保险期内从未出现工亡索赔情形,双方达成一定的信用关系,保险人利用投保人的信用关系在微信聊天仅仅26分钟内完成从发送保险单、特别约定、投保声明书、投保人基础信息为特征的pdf文件,到要求投保人签名盖章回传保险公司,生成有效保险单,此过程没有任何关于格式条款(免责条款)的进一步书面或人工的提示和说明。
难点二:
保险合同生效的外观构成要件呈现对被保险人不利的境地;
案发后,委托人花炮公司咨询了多名不同律所的律师,探讨赢得保险索赔的概率,均以胜诉概率不高建议委托人放弃维权,以减轻进一步的商事仲裁费的成本覆盖。其理由有如下,案涉标的保险合同有投保人盖章同意保险条款的投保说明书、保险单和特别约定中对拒赔的免责条款均以加粗、加黑;同时投保人默认的纠纷处理机制选择“仲裁”缺乏多重救济,属于一裁终局,置委托人处于维权胜诉无望的尴尬境地,直到委托雍文律所才下定决心仲裁维权。
难点三:
案涉保险标的受益人(已故)的身份实名认证、死亡原因一波三折,取证复杂;
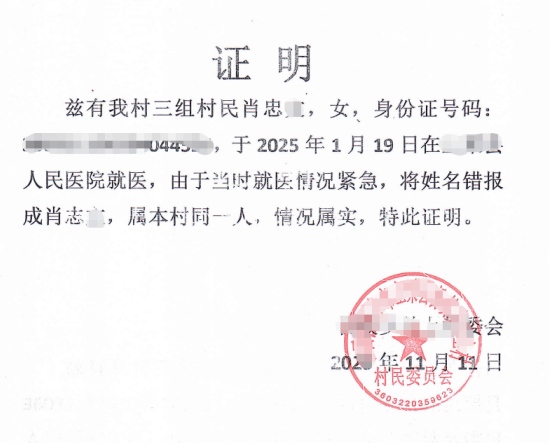
案涉保险合同的受益人肖志某经人介绍入职委托人公司,因习惯称呼名称被工友相识,突发疾病当天由厂里司机和工友陪同入院抢救,因工友不知其身份证信息以非真名的肖志某登记病历抢救卡上,仅仅留下其工友的移动电话。这就给证明彼肖志某为身份证上的此肖忠某是同一个人大大增加了取证难度。
难点四:
纠纷解决方式默认为仲裁对申请人不利,缺乏救济。保险人提供的保险单、投保单上默认的仲裁协议条款均默认“仲裁”而非“诉讼”;众所周知,商事仲裁以快捷、隐私保护而被商事主体所青睐,但对寻求保险理赔的非专业一方花炮公司而言正好相反,仲裁费用高,一裁终局。
三、破局思路与应对举措
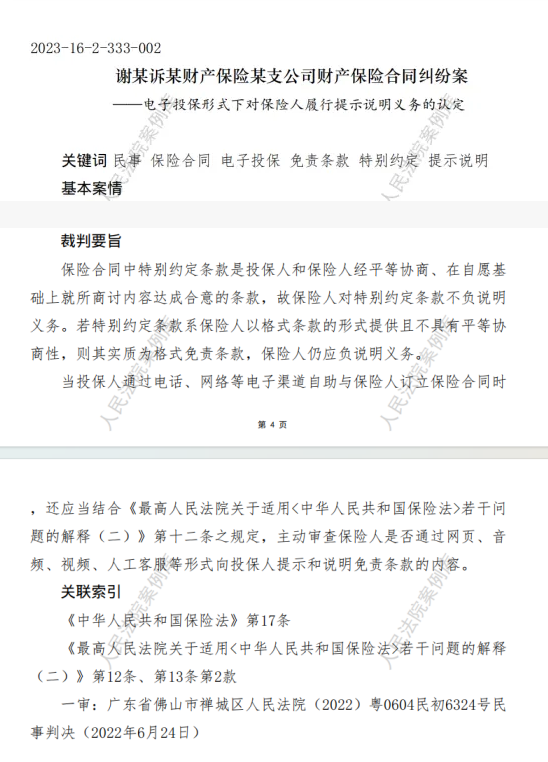
(一)检索最高人民法院案例库或指导案例,化繁从简,得出结论,微信等电子渠道完成的保险合同通过扩大解释属于新形式下的网络电子合同:“...当投保人通过电话、网络等电子渠道自助与保险人订立保险合同时还应当结合《最高人民法院关于适用〈中华人民共和国保险法>若干问题的解释(二)》第十二条之规定,主动审查保险人是否通过网页、音频、视频、人工客服等形式向投保人提示和说明免责条款的内容...”。
(二)依据社会保险法和相关司法解释二针对外观要件一一甄别,探索实质要义,寻找破解之道;
案涉保险标的《安全生产责任保险(A)条款》第五条第(五)项明确约定,将工作人员在工作时间和工作岗位突发疾病死亡或者 48小时之内经抢救无效死亡的情形,纳入保险责任赔偿范围。而特别约定第7条将该责任予以排除,实质属于免除保险人保险责任、缩小承保范围、减轻保险人法定及约定义务的免责条款。根据《最高人民法院关于适用〈(中华人民共和国保险法)若干问题的解释(二)》第九条规定“保险人提供的格式合同文本中的责任免除条款、免赔额、免赔率、比例赔付或者给付等免除或者减轻保险人责任的条款,可以认定为保险法第十七条第二款规定的“免除保险人责任的条款”。特别约定第7条实质上属于上述司法解释规定的免除保险人责任的条款。根据《中华人民共和国保险法》第十七条第二款规定“对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
(三)多方调查取证、针对案涉标的的受益人真实姓名与抢救病历档案不一致(真名肖忠某,抢救病历上名为“肖志某”且没有标注身份证信息),从本地用工单位、医院、公安局、司法所、卫生院,至外地联系直系亲属完成证人证言,证明彼“肖志某”即此肖忠某。
(四)主动向中院发起仲裁条款效力确认之诉,倾全力增加救济渠道
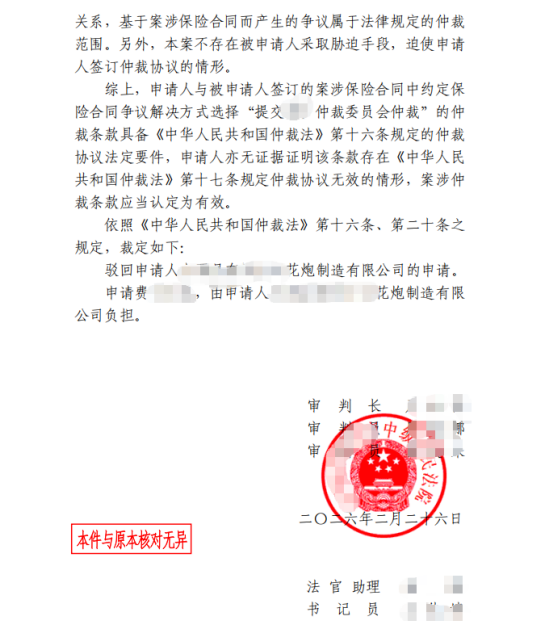
从委托人的最有利的策略出发,主动中止商事仲裁程序,向中院申请了仲裁条款效力确认之诉,虽然最终被中院驳回,案件主场重新回到仲裁赛道继续发力,但又从案件有利方面出发,恢复仲裁开庭时申请了仲裁员回避,且获得仲裁庭的批准,重新遴选了仲裁员,历经两次开庭完成仲裁。
四、仲裁结果
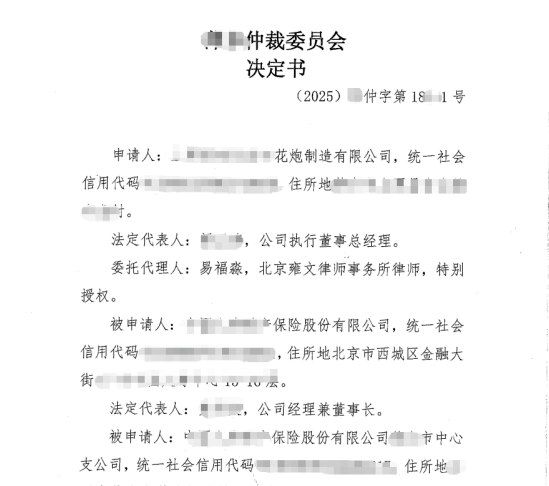
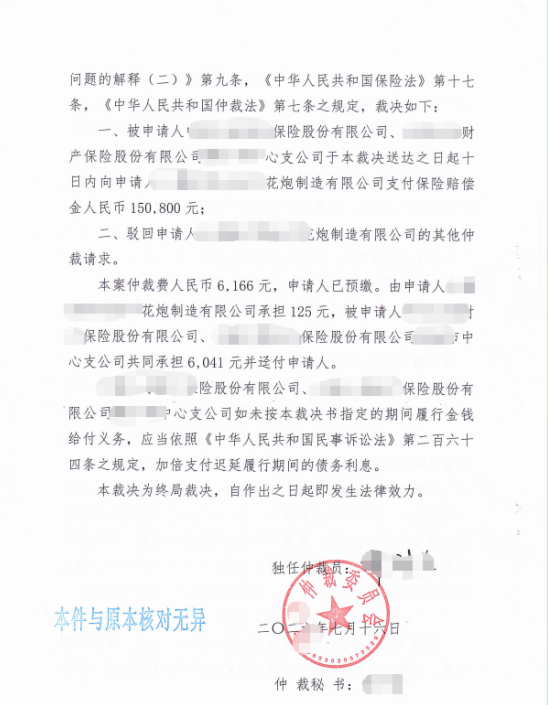
仲裁委员会裁决支持了申请人的保险金请求权的请求!为委托人争取到最大的保险应有保障。
五、行业意义和经验总结
(一)在本地花炮行业超龄人员没有购买社保的工亡索赔案件中,针对网络电子缔结保险合同扩展到微信多媒体渠道成立的保险合同的免除责任条款的法律和司法解释适用援引明确了判定规则。
(二)穷尽所有司法救济手段确保委托人的最优仲裁诉讼策略。哪怕是一裁终局的商事仲裁,从仲裁条款效力确认之诉、仲裁员遴选中立都严谨把关,全力以赴,方有今天之结局。
(三)本案针对一些特殊行业的不规范保险合同维权提供可行的思路。花炮行业、建筑行业属于用工不规范、保险覆盖不全;认定地方花炮行业协会和保险人联手设定免责的特别约定条款不产生法律效率提供了支撑依据。

